Minggu, 21 Agustus 2016

Cari Kumpulan E-book dan Data Industri Semen

Industri semen merupakan salah satu industri yang dibutuhkan untuk infrastruktur, konstruksi, dan properti. Dengan karakteristik seperti itu, tidak heran industri semen tumbuh pesat di negara-negara berkembang seperti Asia Pasifik.

Untuk mendukung hal itu, Duniaindustri.com memiliki sedikitnya tujuh data dan riset industri semen yang dapat dengan mudah didownload. Simak ulasannya berikut ini:

(1) Riset Pasar dan Analisis Oversupply Semen (2016-2019)
(2) Riset Pasar dan Analisis Peta Persaingan Industri Semen (NEW Version)
(3) Riset Peta Persaingan Industri Semen 2015-2017
(4) Data dan Outlook Industri Semen 2003-2019
(5) Data Investasi Baru, Kapasitas, serta Tren Penjualan Semen 2013-2017
(6) Data Industri Semen di Asia Tenggara, Pangsa Pemain, dan Pertumbuhan Pasar
(7) Data Komparasi Konsumsi Semen dan Pertumbuhan Ekonomi Indonesia (10 tahun terakhir)
(8) Strategi Ekspansi dan Kapasitas Produksi BUMN Semen Terbesar
(9) Kajian Komprehensif Tiga Pemimpin Pasar Semen Indonesia

Berikut ini rinciannya satu per satu:

1) Riset Pasar dan Analisis Oversupply Semen (2016-2019) ini dirilis per Agustus 2016 menampilkan seluruh informasi mengenai kondisi kelebihan pasokan (oversupply) industri semen di Indonesia. Fokus utama pembahasan dalam riset independen, data, analisis, kajian, dan outlook komprehensif ini terkait kondisi oversupply semen dan strategi para pemain.

Riset Pasar dan Analisis Oversupply Semen (2016-2019) ini dimulai dengan tren permintaan (demand) semen 2003-2016, dikaitkan dengan kapasitas terpasang (instaled capacity), serta pertumbuhan konsumsi. (halaman 2) Dengan melihat tren jangka panjang sejak 2003, terlihat kapasitas semen domestik terus di atas tingkat konsumsi lokal, sehingga Indonesia tidak defisit pasokan semen. Oversupply terjadi saat pertumbuhan permintaan di bawah ekspektasi.

Pada halaman 3 ditampilkan grafis terkait proyeksi kondisi oversupply semen 2016-2020. Pertumbuhan kapasitas terpasang semen akan terjadi paling tinggi pada 2017, sementara estimasi produksi riil akan menyesuaikan. Tingkat permintaan semen diproyeksi tumbuh berkisar 4% (estimasi terendah), 6% (estimasi moderat), dan 8% (estimasi tertinggi) periode 2016-2020.

Kondisi oversupply semen juga dijabarkan lebih lanjut pada halaman 4 dengan komparasi terhadap pertumbuhan ekonomi Indonesia periode 1993-2015. Duniaindustri.com membuat analisis eksklusif terkait kondisi oversupply semen untuk proyeksi 2016-2017. (halaman 5-6)

Pada halaman 7, dipaparkan faktor kunci pendorong tingkat permintaan (demand) semen di Indonesia, antara lain anggaran infrastruktur, perumahan, potensi pasar, serta bonus demografi penduduk kelas menengah. Pengembangan proyek-proyek infrastruktur dijabarkan lebih detail pada halaman 8-9 dan dilengkapi dengan korelasinya terhadap tingkat konsumsi semen per kapita di Indonesia.

Pengaruh proyek infrastruktur terhadap konsumsi semen juga terlihat dari perubahan porsi penjualan semen dari kemasan zak (bag) kepada partai besar (bulk) periode 1997-2016. (halaman 11-12)

Riset Pasar dan Analisis Oversupply Semen (2016-2019) ini juga dilengkapi dengan data peta persaingan merek semen per daerah, market leader per daerah, serta perubahan dan pertumbuhannya hingga 2016. (halaman 13)

Pada halaman 14-20, dijelaskan strategi market leader semen untuk mengatasi kondisi oversupply dan persaingan yang makin ketat. Pada halaman 21 ditampilkan tingkat konsumsi semen di negara-negara ASEAN. Riset ini juga dilengkapi dengan strategi pemain dengan pangsa pasar kedua dan ketiga dalam menghadapi kondisi oversupply semen di pasar lokal.

Riset Pasar dan Analisis Oversupply Semen (2016-2019) sebanyak 32 halaman ini berasal dari riset duniaindustri.com dengan dukungan data yang berasal dari Kementerian Perindustrian, Asosiasi Semen Indonesia (ASI), BPS, Bank Dunia, dan sejumlah perusahaan semen di Indonesia. Indeks data industri merupakan fitur terbaru di duniaindustri.com yang menampilkan puluhan data pilihan sesuai kebutuhan users. Seluruh data disajikan dalam bentuk pdf sehingga mudah didownload setelah users melakukan proses sesuai prosedur, yakni klik beli (purchase), klik checkout, dan isi form. Duniaindustri.com mengutamakan keabsahan dan validitas sumber data yang disajikan. Terima kasih.(*)

2) Riset Pasar dan Analisis Peta Persaingan Industri Semen (NEW Version) ini dirilis per Juni 2016 menampilkan riset independen, data, analisis, kajian, dan outlook secara komprehensif terkait seluruh informasi mengenai peta persaingan di industri semen di Indonesia, mencakup highlights dan profil ringkas pemain-pemain baru di industri ini sejak 2015-2017, tren permintaan/kebutuhan (demand) di pasar lokal, perkembangan investasi atau ekspansi baru, hingga analisis prediksi persaingan pangsa pasar pemain baru dan pemain existing, serta prospek dan tantangan industi ini ke depan.

Data ini dimulai dengan menampilkan highlights industri semen sejak 2014-2016, mencakup kapasitas terpasang, kapasitas produksi, pertumbuhan pasar semen domestik, utilisasi pabrik semen domestik, serta konsumsi domestik, ekspor, dan impor. Kapasitas domestik pada 2015 dengan 9 pemain mencapai 80,4 juta ton. Tambahan kapasitas dari 4 pemain baru pada 2016 sebesar 8,7 juta ton menjadi 89,7 juta ton. (halaman 2)

Pada halaman 3 ditampilkan chart (infografik) terkait lokasi pabrik-pabrik pemain baru dan pemain existing di industri semen. Data itu dijabarkan kembali pada halaman 4 dengan tabel yang lengkap terkait kapasitas terpasang pemain existing semen periode 2013-2017, terkait ekspansi pemain existing, nilai investasi, kapasitas tambahan, kapasitas terpasang, dan jenis proyek. Di samping itu, juga dijabarkan pemain baru 2013-2017 lengkap dengan lokasi pabrik, kapasitas terpasang, nilai investasi, tahapan operasional, serta mitra usaha dan jenis proyek.

Di halaman 4 ditampilkan tren pertumbuhan konsumsi semen domestik dan pangsa pasar pemain-pemain existing periode 2014-2015 per daerah. Dengan hadirnya pemain baru yang membangun pabrik baru, peta persaingan akan makin ketat seperti ditampilkan pada halaman 5-6. Persaingan pangsa pasar semen di Pulau Jawa ditampilkan lebih detail pada halaman 7. Di halaman 8-13 ditampilkan profil singkat pemain-pemain baru di industri semen Indonesia, mencakup nama perusahaan, merek semen, tahun berdiri, kapasitas produksi per tahun, hingga jaringan distribusi.

Di halaman 14-18, duniaindustri.com secara eksklusif membuat kajian atau analisis independen terkait peta persaingan dan proyeksi pangsa pasar per daerah, serta strategi pasar dari pemain baru. Pulau Jawa dan Pulau Kalimantan akan menjadi fokus persaingan pangsa pasar semen antara pemain baru versus pemain existing.

Di halaman 19 ditampilkan proyeksi pertumbuhan permintaan domestik, kapasitas produksi, kapasitas terpasang, serta pergerakan laju perekonomian Indonesia periode 2014-2019. Di halaman 20-21 dijabarkan segmentasi pasar semen nasional serta tren konsumsi semen per kapita di Indonesia.

Riset ini diberi labe new version karena terdapat sejumlah pembaruan, misalnya gambaran khusus (market intelligence) terhadap pemain baru yang kinerjanya meroket, terutama karena pangsa pasarnya naik signifikan. Pada halaman 23-24, ditampilkan hasil market intelligence dari duniaindustri.com terhadap pemain baru semen yang berpotensi mengubah pangsa pasar nasional.

Kemudian, hasil market intelligence itu dikomparasi dengan strategi para market leader yang telah lebih dahulu exist sehingga memberikan gambaran terhadap perkembangan masa depan. Juga ditampilkan data market leader industri semen nasional, mulai dari sejarah berdiri, kapasitas produksi, komposisi pemegang saham, anak usaha, lokasi pabrik semen (cement mill, kiln, packing plant), strategi ekspansi ke depan, volume penjualan dan kinerja keuangan.

Riset Peta Persaingan Industri Semen (NEW Version) sebanyak 44 halaman ini berasal dari riset duniaindustri.com dengan dukungan data yang berasal dari Kementerian Perindustrian, Asosiasi Semen Indonesia (ASI), BPS, WHO dan Bank Dunia, dan sejumlah perusahaan semen di Indonesia. Indeks data industri merupakan fitur terbaru di duniaindustri.com yang menampilkan puluhan data pilihan sesuai kebutuhan users. Seluruh data disajikan dalam bentuk pdf sehingga mudah didownload setelah users melakukan proses sesuai prosedur, yakni klik beli (purchase), klik checkout, dan isi form. Duniaindustri.com mengutamakan keabsahan dan validitas sumber data yang disajikan. Terima kasih atas kepercayaan Anda kepada duniaindustri.com.

Indeks database industri merupakan fitur terbaru di duniaindustri.com yang menampilkan puluhan data pilihan sesuai kebutuhan users. Seluruh data disajikan dalam bentuk pdf sehingga mudah didownload setelah users melakukan proses sesuai prosedur, yakni klik beli (purchase), klik checkout, dan isi form. Duniaindustri.com mengutamakan keabsahan dan validitas sumber data yang disajikan. Terima kasih atas kepercayaan Anda kepada duniaindustri.com.(*)

3) Riset Peta Persaingan Industri Semen 2015-2017 (pemain existing versus pemain baru) ini menampilkan riset independen, data, analisis, kajian, dan outlook secara komprehensif terkait seluruh informasi mengenai peta persaingan di industri semen di Indonesia, mencakup highlights dan profil ringkas pemain-pemain baru di industri ini sejak 2015-2017, tren permintaan/kebutuhan (demand) di pasar lokal, perkembangan investasi atau ekspansi baru, hingga analisis prediksi persaingan pangsa pasar pemain baru dan pemain existing, serta prospek dan tantangan industi ini ke depan.

Data ini dimulai dengan menampilkan highlights industri semen sejak 2014-2016, mencakup kapasitas terpasang, kapasitas produksi, pertumbuhan pasar semen domestik, utilisasi pabrik semen domestik, serta konsumsi domestik, ekspor, dan impor. Kapasitas domestik pada 2015 dengan 9 pemain mencapai 80,4 juta ton. Tambahan kapasitas dari 4 pemain baru pada 2016 sebesar 8,7 juta ton menjadi 89,7 juta ton. (halaman 2)

Pada halaman 3 ditampilkan chart (infografik) terkait lokasi pabrik-pabrik pemain baru dan pemain existing di industri semen. Data itu dijabarkan kembali pada halaman 4 dengan tabel yang lengkap terkait kapasitas terpasang pemain existing semen periode 2013-2017, terkait ekspansi pemain existing, nilai investasi, kapasitas tambahan, kapasitas terpasang, dan jenis proyek. Di samping itu, juga dijabarkan pemain baru 2013-2017 lengkap dengan lokasi pabrik, kapasitas terpasang, nilai investasi, tahapan operasional, serta mitra usaha dan jenis proyek.

Di halaman 4 ditampilkan tren pertumbuhan konsumsi semen domestik dan pangsa pasar pemain-pemain existing periode 2014-2015 per daerah. Dengan hadirnya pemain baru yang membangun pabrik baru, peta persaingan akan makin ketat seperti ditampilkan pada halaman 5-6. Persaingan pangsa pasar semen di Pulau Jawa ditampilkan lebih detail pada halaman 7. Di halaman 8-13 ditampilkan profil singkat pemain-pemain baru di industri semen Indonesia, mencakup nama perusahaan, merek semen, tahun berdiri, kapasitas produksi per tahun, hingga jaringan distribusi.

Di halaman 14-18, duniaindustri.com secara eksklusif membuat kajian atau analisis independen terkait peta persaingan dan proyeksi pangsa pasar per daerah, serta strategi pasar dari pemain baru. Pulau Jawa dan Pulau Kalimantan akan menjadi fokus persaingan pangsa pasar semen antara pemain baru versus pemain existing.

Di halaman 19 ditampilkan proyeksi pertumbuhan permintaan domestik, kapasitas produksi, kapasitas terpasang, serta pergerakan laju perekonomian Indonesia periode 2014-2019. Di halaman 20-21 dijabarkan segmentasi pasar semen nasional serta tren konsumsi semen per kapita di Indonesia.
Riset Peta Persaingan Industri Semen 2015-2017 sebanyak 23 halaman ini berasal dari riset duniaindustri.com dengan dukungan data yang berasal dari Kementerian Perindustrian, Asosiasi Semen Indonesia (ASI), BPS, WHO dan Bank Dunia, dan sejumlah perusahaan semen di Indonesia.(*)

4) Data dan Outlook Industri Semen 2003-2019 ini menampilkan data dan outlook secara komprehensif terkait seluruh informasi mengenai industri semen di Indonesia, mulai dari tren pertumbuhan pasar semen di Indonesia, pangsa pasar, kompetisi pasar, pemain baru dan ekspansi pemain existing, segmentasi pasar, harga jual rata-rata semen, pasar semen Asean (supply-demand), hingga pemimpin pasar, para pemain terbesar, strategi ekspansi ke depan, serta kinerja keuangan para pemain semen di negeri ini.

Data ini dimulai dari informasi umum terkait perkembangan Indonesia, mulai dari proyeksi pertumbuhan ekonomi periode 2014-2019, jumlah penduduk, segmentasi penduduk, dan peluang pasar di Indonesia (halaman 2). Selanjutnya, ditampilkan tren pertumbuhan infrastruktur sebagai salah satu penyerap semen terbesar, mulai dari anggaran belanja infrastruktur 2015-2019 (halaman
3). Juga, pertumbuhan infrastruktur jalan (roads) dan pelabuhan (ports) di Indonesia dibanding negara-negara Asean serta China, Taiwan, Jepang, dan Korea (halaman 4). Indonesia masih dikategorikan kurang belanja infrastruktur (underspending on infrastucture development). Meski anggaran infrastruktur Indonesia meningkat hingga di atas 2% dari PDB dari 1,7% pada 2011, dana tersebut masih relatif rendah dibanding kompetitor dengan rata-rata 4,1%. Selain itu ditampilkan proyek-proyek infrastruktur yang sedang dilakukan pemerintah hingga 2019 (halaman 5).

Di halaman 6, secara khusus ditampilkan tren kapasitas terpasang, kapasitas produksi, pertumbuhan pasar industri semen sejak 2014-2019. Semen kantong mendominasi pasar pengguna semen dengan komposisi 90% untuk perumahan dan 10% semen untuk industri, sedangkan semen curah mendominasi 23,3% di antaranya beton jadi (infrastruktur) 60%, beton pracetak, semen fiber, dan paving 35%, mortar dan render 5%. Ikut ditampilkan perbandingan konsumsi semen domestik, pertumbuhan konsumsi, serta kapasitas domestik semen periode 2003-2015 di halaman 8.

Di halaman 9, ditampilkan pertumbuhan konsumsi semen per kapita yang tumbuh dari 172 kilogram per kapita pada 2010 menjadi 238 per kapita pada 2015. Di halaman 10, dijabarkan rasio konsumsi semen dan pertumbuhannya terhadap laju ekonomi nasional periode 2002-2015. Di halaman 11, ditampilkan rasio konsumsi semen kantong dan semen curah periode 1997-2015.

Selanjutnya, pada halaman 12 ditampilkan pangsa pasar produsen semen per daerah. Di halaman 13, pangsa pasar tersebut dijabarkan secara lebih detail per daerah dan per pulau di Indonesia.
Kemudian di halaman 14, ditampilkan kapasitas semen beserta lokasi pabrik masing-masing produsen. Pada 2015, kapasitas semen domestik mencapai 80,4 juta ton, dan diperkirakan naik menjadi 89,7 juta ton pada 2016 dengan tambahan pabrik dari Semen Merah Putih, Anhui Conch, Siam Cement, dan Semen Pan Asia. Penambahan kapasitas produksi dari pemain baru dijelaskan lebih detail pada halaman 15 dengan total penambahan 9 pemain baru dan 6 ekapnsi dari pemain existing. Dengan adanya penambahan kapasitas pabrik baru, kompetisi pasar semen lokal makin ketat seperti ditampilkan pada halaman 16. Tidak heran jika produsen semen lokal mulai melirik pasar semen di ASEAN yang ikut dijelaskan pada halaman 17.

Pada halaman 18 mulai ditampilkan data market leader industri semen nasional, mulai dari sejarah berdiri, kapasitas produksi, komposisi pemegang saham, anak usaha, lokasi pabrik semen (cement mill, kiln, packing plant), strategi ekspansi ke depan, volume penjualan dan kinerja keuangan. Juga ikut ditampilkan struktur beban produksi (beban pabrikasi) produsen semen serta harga jual rata-rata semen. Data sebanyak 48 halaman ini berasal dari BPS, Kementerian Perindustrian, Asosiasi Semen Indonesia (ASI), sejumlah perusahaan semen di Indonesia, dan diolah duniaindustri.com.(*)

5) Data Investasi Baru, Kapasitas, serta Tren Penjualan Semen 2013-2017 ini menampilkan tren investasi baru dan investasi tambahan produsen semen 2013-2017. Menurut data ini, total investasi tambahan dari produsen semen existing senilai US$ 4,13 miliar periode 2013-2017 dengan total rencana kapasitas 36,2 juta ton. Sementara rencana investasi pemain baru dari 9 produsen senilai US$ 4,47 miliar dengan total kapasitas 40,3 juta ton periode 2013-2017. Selain itu, ditampilkan komparasi konsumsi semen per kapita di Indonesia 2013 sebesar 229 kilogram, dibanding negara tetangga. Juga dipaparkan populasi distribusi penjualan semen berdasarkan daerah di Indonesia, Pulau Jawa menyerap semen sebesar 57,5%, disusul Sumatera 21,3%, dan daerah lainnya. Data berjumlah 29 halaman ini berasal dari Kementerian Perindustrian, Asosiasi Semen Indonesia, serta sejumlah produsen semen terbesar di Indonesia.(*)

6) Data Industri Semen di Asia Tenggara, Pangsa Pemain, dan Pertumbuhan Pasar ini menampilkan perbandingan kapasitas produsen semen di Asia Tenggara (7 negara) dan pangsa pasarnya. Di 7 negara Asia Tenggara, terdapat 7 pemain besar yang menguasai 99% pasar. Holcim sebelum merger dengan Lafarge memiliki kapasitas 41,9 juta ton di Asia Tenggara dan memiliki basis produksi di Indonesia (9,9 juta ton), Malaysia (1,2 juta ton), Filipina (9,1 juta ton), Thailand (16,5 juta ton), serta Vietnam (5,2 juta ton). Disusul PT Semen Indonesia (Persero) Tbk (SMGR) yang memiliki kapasitas 31,8 juta ton terdiri atas di Indonesia (29,5 juta ton) dan Vietnam (2,3 juta ton).

Siam Cement menguasai 23,5 juta ton kapasitas dari Thailand (23 juta ton) dan Kamboja (0,5 juta ton). Lafarge memiliki kapasitas 21,1 juta ton di Asia Tenggara, yakni Indonesia (1,6 juta ton), Malaysia (12,5 juta ton), Filipina (6,5 juta ton), dan Vietnam (0,5 juta ton). Sedangkan Heidelberg menguasai 21,05 juta ton kapasitas di Asia Tenggara terdiri dari Indonesia (20,5 juta ton) dan Brunei (0,55 juta ton). Selain itu, ditampilkan data pertumbuhan pasar semen Indonesia serta pangsa pasar pemain lokal, yakni Semen Indonesia, Indocement, Holcim, Semen Bosowa, Semen Andalas, Semen Baturaja, dan Semen Kupang. Data sebanyak 25 halaman ini berasal dari salah satu penguasa pasar semen di Asia Tenggara diolah duniaindustri.com.(*)

7) Data Komparasi Konsumsi Semen dan Pertumbuhan Ekonomi Indonesia (10 tahun terakhir) ini menampilkan pertumbuhan konsumsi semen di Indonesia sepuluh tahun terakhir dikomparasikan dengan pertumbuhan ekonomi nasional. Data ini berasal dari Asosiasi Semen Indonesia (ASI) dan lembaga pemerintah terkait.(*)

8) Strategi Ekspansi dan Kapasitas Produksi BUMN Semen Terbesar (1957-2015). Data ini menggambarkan desain kapasitas dan strategi ekspansi BUMN semen periode 1957-2015.(*)

9) Kajian Komprehensif Tiga Pemimpin Pasar Semen Indonesia. Kajian mencakup design capacity, domestic growth, utilization, supply, market by geography, kinerja penjualan dan margin keuntungan. Periode lima tahun terakhir.(*)

Sumber: di sini
* Butuh data yang lebih spesifik, ingin request data/riset, klik di sini

Kamis, 18 Agustus 2016

Tren Akuisisi Terbaru di Industri Farmasi dan Consumer Goods

PT Kimia Farma (Persero) Tbk (KAEF), emiten BUMN produsen farmasi, berencana mengakuisisi sebagian saham Dwaa Ltd Co yang mempunyai 30 jaringan apotek di Arab Saudi. Kimia Farma telah menandatangani MoU dengan perusahaan Arab Saudi untuk memfasilitasi para jemaah haji dan umroh dari Indonesia, sekaligus untuk memperluas distribusi produk Kimia Farma ke pasar internasional.

Direktur Utama Kimia Farma Rusdi Rosman menandatangani MoU dengan Dwaa Ltd Co bertempat di kantor Dwaa Ltd Co di Mekah, Arab Saudi, dengan disaksikan oleh perwakilan dari pihak Kimia Farma dan Dwaa Ltd Co. Penandatanganan itu dilakukan oleh Direktur Utama Kimia Farma (Rusdi Rosman), CEO dan Executive Manager DWAA LTD CO (Dr. Mahfouz Bin Marei Bin Mahfouz) DWAA Board Member (Tn Hassan Abdullah A Jabarti dan Tn Lutfi AbdulFattah S Alghifari) dan Dwaa General Manager (Mr. Ahmed Bin Marei Bin Mahfouz).

Rencana akuisisi 30 jaringan apotek tersebut dimaksudkan agar Kimia Farma dapat melayani jemaah haji dan umroh di Indonesia sekaligus sebagai step-stone untuk memperluas distribusi produk-produk Kimia Farma ke pasar internasional.

Selain itu, untuk pengembangan bisnis ke depan, Kimia Farma dan Dwaa Ltd Co akan membangun jaringan klinik hingga rumah sakit yang bekerjasama dengan Kementerian Kesehatan untuk mempermudah jemaah haji dan umroh dalam memperoleh layanan kesehatannya.

Pada semester I 2016, pendapatan ekspor Kimia Farma mencapai Rp 96,6 miliar atau sekitar 3,9% dari total pendapatan konsolidasian perseroan yang mencapai Rp2,48 triliun. Dari total ekspor tersebut, produk garam kina berkontribusi paling besar yaitu mencapai Rp92,13 miliar.

Berbeda dengan Kimia Farma, emiten farmasi dan consumer goods lainnya, yakni PT Kino Indonesia Tbk (KINO), mengakuisisi 80% saham Ristra Group. Setelah akuisisi itu, Kino dan Ristra Group membuat anak usaha bersama bernama PT Ristra Laboratoris Indonesia.

Pembentukan perusahaan patungan ini merupakan langkah Kino dalam mengembangkan portofolio segmen personal care. Nilai akuisisi 80% saham Ristra Group mencapai Rp 80 miliar.

Ristra Group merupakan salah satu pelopor Cosmeceutical and Evidence Based Safe Cosmetic di Indonesia dengan pengalaman yang dalam dan heritage brand yang tinggi di bidang kosmetik. Merek kosmetik milik Ristra antara lain Ristra, Platinum, dan Trustee yang menyasar konsumen menengah atas. Sebelum mencaplok Ristra Group, Kino juga menggelontorkan Rp 29 miliar untuk mengakuisisi merek Dua Putri Dewi dari PT Surya Herbal.

Akuisisi yang dilakukan Kimia Farma dan Kino Indonesia menambah panjang tren akuisisi di industri farmasi nasional dan ekspansi global. Sebelumnya, Mitsui & Co (Asia Pacific) Pte Ltd dan Fujimori Kogyo Co Ltd mengakuisisi 79,4% saham pengendali di PT Champion Pacific Indonesia Tbk (IGAR) yang dimiliki Champion Pacific Limited dan PT Kingsford Holdings. Mitsui dan Fujimori telah menandatangani perjanjian jual beli saham bersyarat (conditional share purchase agreement) dengan Champion Limited dan Kingsford Holdings.

Antonius Muhartoyo, Direktur Utama Champion Pacific Indonesia, dalam keterbukaan informasi menjelaskan perjanjian jual beli saham bersyarat telah ditandatangani pada 23 Juni 2016. “Para calon pengendali baru (Mitsui dan Fujimori) berencana melakukan pengambilalihan secara tidak langsung terhadap perseroan, melalui pengambilalihan 7.650.275 saham di Kingsford, yang saat ini mewakili 79,4% dari seluruh saham yang disetor dan ditempatkan di dalam perseroan,” ujarnya dalam keterangan tertulis.

Menurut dia, pengambilalihan ini akan mengakibatkan perubahan pengendali dalam perseroan. Karena itu, para calon pengendali baru akan melakukan penawaran tender wajib sesuai dengan ketentuan Peraturan Bapepam dan LK No IX.H.1 tentang Pengambilalihan Perusahaan Terbuka.

Kepemilikan saham Champion Pacific Indonesia saat ini adalah PT Kingsford Holdings (79,42%), PT Kalbe Farma Tbk (5,40%), publik (15,18%). Champion Pacific Indonesia didirikan pada 1975 dan listing di bursa saham pada 1990. Semula bernama PT Kageo Igar Jaya Tbk, kemudian berubah menjadi PT Champion Pacific Indonesia Tbk pada 2010. Perseroan bergerak di bidang industri kemasan dengan konsentrasi di industri farmasi, consumer goods, pertanian, dan konstruksi. Perusahaan memiliki dua anak usaha yakni PT Avesta Continental Pack (dengan kepemilikan saham 76,47%) dan PT Indogravure (39%).(*)

Sumber: di sini
* Butuh data industri dan riset pasar, klik di sini
** Contoh riset pasar dan peta persaingan merek obat, klik di sini

Senin, 15 Agustus 2016

Indonesia Automobile Market Research & Historical Trends


Market Research and Data Automobile Industry (2005-2019) which was released in August 2016 showing all information, data, independent research, as well as projections and trends in the Indonesian car market. From the start of the largest market share, the installed capacity of the car manufacturer, to data on the number of cars and motorcycles that operate research and data presented in this industry.

Market Research and Data Automobile Industry (2005-2019) was started from the beginning by showing highlights macroeconomic Indonesia, covering 2014-2019 GDP growth, inflation trends, population, middle-class consumer trends, the potential of the local market, as well as trends in GDP per capita. (Page 2-4)

Furthermore, market research showing trends of sales of cars and motorcycles in Indonesia 2005-2019 (estimate) in an interesting graphic. (Page 5) Visible car sales grew historically high since 2009 to 2013 from 486 thousand units to 1.23 million units.

Trends in the competitive landscape of the market share per brand cars and motorcycles are clearly presented with an interesting diagram on page 6-7. The structure of the automotive components industry are also shown from start to single agent (ATPM) to tier 2 and 3 (page 8)

Data on the number of vehicles (cars and motorcycles) operating in Indonesia period 2006-2016 are presented in full on page 9, complete with business opportunities as well as the consumer's income classification. Market research and industry data of this car also comes with a set of projections about the automobile industry outlook. (Page 10)

A number of automotive businesses (market leader-collected in person quote) estimates that 2016 will not be different from 2015, with car sales of around 950 thousand units to 1 million units, lower than the estimated 1.2 million foreign research institutions units. Car sales still positive growth in 2016, supported by positive growth in the national economy, though relatively slow. 70% of car sales are passenger cars, join a new segment cars sustained cheap and environmentally friendly (low cost green car / LCGC). Principal Japanese cars still dominate the local automotive market. The car market share still held by Astra Group with a target market share of above 50%.

Enter into discussion more detail, market research it describes Indonesia as a production base of potential for automobiles in Asia Pacific, the potential of the local market is promising, a map of the major players, historical market trends, the direction of government policy, global market trends, regulatory luxury tax, and potential per car market area. (Pages 11-18)

Do not miss the penetration of cars per 1,000 inhabitants, which reached 43 units, and motorcycle ownership ratio which reached 140 units per 1,000 inhabitants. (Page 19) In addition, displayed the production capacity and the installed capacity of automotive players in Indonesia, including the Astra Group, Indomobil Group, Kramayudha Group. Market competition as well as the automotive industry in ASEAN, including Indonesia, Thailand, and Malaysia. (Pages 20-25)

In addition, market research and industry data is complemented top 15 best-selling car brand and the top 15 highest selling car brand in Indonesia. (Pages 26-28)

Data about 30 pages pdf is derived from various sources such as industry associations namely the Association of Indonesian Automotive Industries (Gaikindo), the Association of Indonesian Motorcycle Industries (AISI), the regulator in Indonesia such as BPS, Ministry of Industry, Investment Coordinating Board, the World Bank, as well as a number of companies automotive. Index of industry data is a new feature in duniaindustri.com featuring dozens of selected data according to the needs of users. All data is presented in pdf form so easily downloaded after users perform processes according to the procedure, ie click buy (purchase), click checkout, and fill out the form. Duniaindustri.com priority to the legitimacy and validity of the source of the data presented. thanks.(*)

Sources: click here
* Need assistant trading hub in Indonesia, click here

Minggu, 14 Agustus 2016

Menghitung Nilai Pasar Industri Deterjen


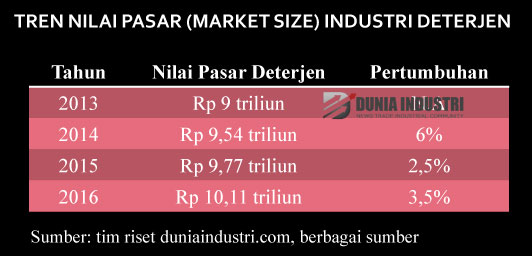
Nilai pasar (market size) industri deterjen di Indonesia diestimasi tumbuh 3,5% menjadi Rp 10,11 triliun pada 2016 dibanding tahun sebelumnya sebesar Rp 9,77 triliun, menurut riset duniaindustri.com. Momentum perbaikan perekonomian Indonesia dan daya beli konsumen akan menopang pertumbuhan market size industri deterjen tahun ini.

Dalam empat tahun terakhir, pertumbuhan market size industri deterjen cukup fluktuatif. Pertumbuhan tertinggi terjadi pada 2014 sebesar 6% menjadi Rp 9,54 triliun.

Namun, perlambatan perekonomian nasional, depresiasi kurs rupiah terhadap dolar Amerika Serikat, serta kejatuhan harga komoditas dunia ikut berpengaruh terhadap pertumbuhan industri deterjen pada 2015. Tahun lalu, market size industri deterjen diperkirakan tumbuh melambat menjadi 2,5%.

Tiga raksasa consumer goods di Indonesia, yakni Wings Group, PT Unilever Indonesia Tbk (UNVR), dan PT Kao Indonesia, makin ketat bersaing di pasar deterjen di indonesia.

Berdasarkan penelusuran Duniaindustri.com, Wings Group masih menguasai pasar deterjen nasional (mencakup deterjen bubuk dan krim) dengan pangsa 52,6%. Wings Group mengandalkan produk utama seperti Wings, Ekonomi, Daia, dan So Klin untuk bersaing dengan PT Unilever Indonesia Tbk (UNVR) yang menguasai 33% pasar deterjen nasional. Unilever mengandalkan produk deterjen seperti Rinso, Surf, dan Omo.

Sedangkan produsen lainnya, seperti PT Kao Indonesia dengan merek Attack dan Dino, menguasai 10%-11% pasar deterjen nasional. Sisanya dikuasai sejumlah produsen seperti PT Sinar Antjol dengan merek B-29, dan PT Jayabaya Raya dengan merek Suroboyo, yang menguasai 4,4% pasar deterjen di Indonesia.

Persaingan di industri deterjen sangat tinggi. Penguasaan pasar suatu produk dapat berubah dengan cepat. Perpaduan pemasaran, mulai dari produk, promosi, harga, hingga akses jangkauan oleh konsumen menjadi strategi penting bagi perusahaan-perusahaan produsen deterjen untuk mempertahankan volume penjualan serta posisi pangsa pasar.

Salah satu faktor yang akan dihadapi oleh industri deterjen saat ini adalah kenaikan bahan baku dan kemasan. Perusahaan harus mampu menyeimbangkan kenaikan harga dengan daya beli konsumen serta strategi pesaing. Industri deterjen juga menghadapi peralihan pilihan merek oleh konsumen yang cepat.

Unilever dan Wings Group memiliki strategi yang berbeda untuk mempertahankan dominasi di pasar deterjen nasional. Jika Unilever menggandeng produsen elektronik terutama mesin cuci untuk memasarkan produk barunya, Wings Group justru memperkuat ekspansi ke sektor hulu, yakni bahan baku deterjen.

Lewat anak usahanya yakni PT Unggul Indah Cahaya, Wings Group memiliki pabrik bahan baku deterjen berupa alkylbenzene terbesar di Asia Pasifik, dengan kapasitas terpasang lebih dari 200 ribu metrik ton per tahun. Selain itu, Wings Group menjalin kerja sama dengan Djarum Group dan Lautan Luas Group untuk membeli Ecogreen Oleochemicals dari Salim Group, yang merupakan produsen bahan baku deterjen, sabun, dan body care dengan kapasitas 100 ribu ton per tahun.(*/)

Sumber: di sini
* Cari data industri dan riset persaingan pasar, klik di sini
** Butuh copywriter andal, klik di sini
*** Butuh content provider profesional, klik di sini 

Kamis, 28 Juli 2016

Inilah Tugas Menperin Baru

Presiden Joko Widodo menunjuk Politisi Partai Golkar Airlangga Hartarto sebagai Menteri Perindustrian (Menperin) menggantikan politisi Hanura Saleh Husin. Salah satu tugas berat Menperin baru adalah membenahi struktur industri termasuk merealisasikan roadmap industri nasional.

Sekretaris Kabinet Pramono Anung mengatakan, Airlangga dipercaya Jokowi karena memiliki pengalaman panjang di bidang industri. Hal tersebut bisa dilihat dari pengalaman Airlangga di Komisi VI DPR yang membidangi perindustrian. “Beliau pengalaman sebagai anggota DPR panjang sebagai komisi industri,” kata Pramono.

Pramono menambahkan, Airlangga mempunyai tugas khusus dari Presiden untuk membangun roadmap industri di Indonesia ke depan.

Presiden meyakini dengan pengalaman dan kemampuannya, Airlangga bisa menjalankan tugas tersebut. “Beliau inisiator UU bidang industri. Kami yakin bisa dilakukan dengan baik,” kata dia.

Sementara itu, Ekonom Lana Soelistianingsih mengatakan pergantian satu menteri dan dua pimpinan lembaga sudah sangat tepat dilakukan Presiden Joko Widodo. Dia menyoroti pergantian Menperin, Kepala Badan Koordinasi Penanaman Modal (BKPM), dan Kepala Bappenas.

Mengenai posisi Menperin, sosoknya yang datang dari kalangan pengusaha Airlangga Hartarto cukup pas karena dianggap memiliki pemahaman terhadap industri. Pemahaman ini bisa digunakan untuk menghasilkan bahan baku dan memperbaiki permasalahan struktural karena maraknya kebutuhan impor untuk memenuhi kebutuhan industri dalam negeri.

“Impor bahan baku masih mencapai 60 persen, untuk obat saja 90 persen, ini patut diwaspadai jika ekonomi tumbuh tinggi karena kita pernah alami defisit 4,4 persen di saat pertumbuhan ekonomi capai 6,2 persen saat 2013,” jelas Lana.

Rata-rata 64%
Sekitar 64% dari total bahan baku, bahan penolong, serta barang modal dari industri nasional masih bergantung pada impor untuk mendukung proses produksi, menurut data Kementerian Perindustrian. Karena itu, mayoritas industri rentan terhadap fluktuasi kurs rupiah terhadap dolar Amerika Serikat.

Berdasarkan data Kementerian Perindustrian yang diperoleh Duniaindustri.com, rata-rata impor bahan baku, bahan penolong, serta barang modal itu berasal dari sembilan sektor industri yakni perrnesinan dan logam, otomotif, elektronik, kimia dasar, makanan dan minuman, pakan ternak, tekstil dan produk tekstil (TPT), barang kimia lain, serta pulp dan kertas.

Sekitar 64% industri itu mendominasi nilai produksi industri nasional sebesar 80% serta menyumbang 65% penyerapan tenaga kerja. Hal itu menunjukkan peran strategis dari sembilan sektor industri tersebut.

Data Kementerian Perindustrian menunjukkan, neraca perdagangan enam dari sembilan industri itu ternyata defisit karena impor lebih besar dibandingkan ekspor. Total impor bahan baku dan bahan penolong dari 64% industri nasional itu mencapai sekitar 67,9%, impor barang modalnya mencapai 24,6%, dan impor barang konsumsinya 7,5%.

Menyadari hal itu, pemerintah ingin segera mengatasi masalah tersebut karena menjadi prioritas Kementerian Perindustrian. Salah satu caranya mempercepat program hilirisasi agar ketergantungan bahan baku impor semakin kecil.

Selama ini, banyak sumber daya alam Indonesia baik di bidang agro maupun mineral diekspor dalam keadaan mentah, kemudian diolah di negara lain menjadi barang semi jadi, dan diimpor ke Indonesia sebagai bahan baku atau bahan penolong. Karena itu, pemerintah mengamanatkan bahan mentah wajib diolah di dalam negeri agar industri hilirnya tumbuh dengan struktur yang kuat.(*)

Sumber: di sini
* Cari data industri dan riset pasar, klik di sini
** Butuh copywriter profesional, klik di sini
*** Butuh konsultan public relation, klik di sini

Rabu, 13 Juli 2016

Dana Tax Amnesty Rp 2.000 Triliun Bisa Pulihkan Sektor Riil

Menteri Perindustrian (Menperin) Saleh Husin‎ berharap, dana yang masuk ke Indonesia dari penerapan pengampunan pajak (tax amnesty) diarahkan ke investasi sektor riil terutama sektor industri manufaktur sehingga menggerakkan industri pengolahan (manufaktur). Pemerintah menargetkan dana yang masuk dari tax amnesty mencapai Rp2.000 triliun, dengan target penerimaan negara mencapai Rp160 triliun.

Duniaindustri.com menilai target Kemenperin untuk menyalurkan dana tax amnesty ke sektor riil terutama industri manufaktur cukup positif, meski masih menghadapi kendala daya saing secara global. Idealnya, dana jumbo dari tax amnesty bisa mengalir ke industri manufaktur yang terbukti memberikan kontribusi terbesar terhadap perekonomian.

Selain itu, dana segar tersebut juga dapat memberikan stimulus modal baru untuk memulihkan kondisi industri manufaktur pasca dihantam perlambatan permintaan domestik, kejatuhan harga komoditas dunia, serta fluktuasi kurs. Perlu diingat, industri manufaktur terhempas cukup parah dengan kondisi layoff di sejumlah subsektor seperti garmen, tekstil, farmasi, elektronik, dan lainnya.

Di sisi lain, secara teori, aliran modal dari dana tax amnesty akan mencari target investasi dengan potensi keuntungan yang memadai dan jangka waktu yang tidak terlalu lama. Di sinilah perlunya peran pemerintah, untuk mengintermediasi antara sasaran dana tax amnesty yang cenderung bersifat jangka menengah disesuaikan dengan investasi manufaktur yang tergolong jangka panjang. Perbaikan daya saing industri manufaktur juga dibutuhkan agar industri ini tampil seksi dan menawarkan potensi keuntungan yang tinggi serta nilai tambah.

Menurut Menperin, dana dari tax amnesty tersebut seharusnya tidak hanya diarahkan untuk pengembangan industri keuangan. Pasalnya, industri manufaktur saat ini juga menjadi prioritas pemerintah untuk dikembangkan.

"‎Harapan kami akan disalurkan juga untuk pengembangan industri manufaktur. Jadi, tidak hanya untuk hal-hal yang misalnya industri keuangan, tapi juga masuk ke industri manufaktur," katanya usai Halal Bihalal di kantornya.

Terlebih lagi, industri manufaktur selain dapat meningkatkan nilai tambah juga dapat menciptakan lapangan pekerjaan dalam jumlah besar serta memberikan devisa ekspor yang signifikan. Dengan demikian, dana dari tax amnesty bisa diputar untuk meningkatkan pertumbuhan ekonomi Indonesia.

Dalam Rencana Induk Pembangunan Industri Nasional (RIPIN), setidaknya terdapat 10 industri prioritas yang akan dikembangkan hingga 2019. Menurut Saleh, dana yang masuk dari pengampunan pajak tersebut bisa diarahkan ke industri-industri prioritas tersebut.

"‎Misalnya, industri makanan minuman atau industri yang hulu dalam hal ini industri baja, industri farmasi, petrokimia, atau juga industri lainnya. Ini yang memang harus kita kembangkan, termasuk juga industri sawit (crude palm oil/CPO) dengan turunannya yang terus kita kembangkan dan industri pulp and paper," imbuh dia.

Saleh menyebutkan, pada 2015 sumbangan devisa yang dihasilkan dari produksi CPO dan turunannya mencapai US$ 19 miliar dengan penyerapan tenaga kerja mencapai 6 juta orang. Jika dana tax amnesty tersebut masuk ke industri tersebut, maka sumbangan devisa serta penyerapan tenaga kerja akan jauh lebih besar.

"‎Pulp and paper itu kan cukup besar juga sekitar US$ 5,7 miliar devisa yang dihasilkan dengan tenaga kerja 2,1 juta. Termasuk industri lainnya, misalnya tekstil dan produk tekstil (TPT) yang menyerap tenaga kerja cukup besar. Jadi, dana (tax amnesty) tersebut harapan kita ada yang msuk ke pengembangan industri manufaktur yang akan meningkatkan nilai tambah dan menciptakan lapangan kerja cukup besar," pungkasnya.

Berdasarkan data Kementerian Perindustrian (Kemenperin), industri manufaktur tumbuh sebesar 5,04% sepanjang 2015, lebih tinggi dibanding pertumbuhan ekonomi sebesar 4,79%. Pertumbuhan cabang industri manufaktur tahun 2015 yang tertinggi dicapai oleh industri barang logam; komputer, barang elektronik, optik; dan peralatan listrik sebesar 7,83 persen, disusul oleh industri makanan dan minuman
sebesar 7,54 persen dan Industri mesin dan perlengkapan sebesar 7,49 persen.

Kontribusi sektor industri pengolahan non migas (manufaktur) pada tahun 2015 sebesar 18,18 persen dengan nilai Rp. 2.098,117 Triliun. Ekspor produk industri tahun 2015 sebesar US$ 106,63 miliar dan memberikan kontribusi sebesar 70,97 persen dari total ekspor nasional yang sebesar US$ 150,25 miliar. Sedangkan untuk impor produk industri tahun 2015 sebesar US$ 108,95. Neraca ekspor-impor Hasil Industri Non Migas tahun 2015 adalah US$ -2,31 Miliar (neraca defisit).

Nilai investasi PMDN sektor industri tahun 2015 sebesar Rp 89,04 Triliun atau tumbuh sebesar 50,84 persen dibanding tahun 2014 sebesar Rp 41,84 Triliun. Nilai investasi PMA sektor industri Tahun 2015 mencapai US$ 11,76 Miliar atau menurun sebesar 9,65 persen dibandingkan Tahun 2014 sebesar US$ 13,01 Miliar.(*)

Sumber: di sini
* Cari data industri atau riset persaingan pasar, klik di sini

Minggu, 10 Juli 2016

Indonesia New Private Equity Fund

Divestama is a private fund (private investment schemes to private / P-to-P) which is based on the (underlying) the real sector in Indonesia that provides the fastest and highest profits.

Divestama not bulging investment, speculation, multilevel marketing (MLM), and not a means of raising funds en masse. Private fund was created and designed exclusively, limited, specifically, to a certain period to drive the industry chain that provides the fastest and highest profits.

We realize, in cooperation in investment, of course investors are undermined trust, security, and sustainability. Therefore, Divestama supported by efficient and effective management, asset base liquid, and rapid turnaround to avoid missmanagement.

Divestama will maintain the ratio of capital base to fund investors 4: 1, making it easier to maintain cash flow in the future. Divestama is a pioneer unification of real sector in Indonesia with direct investment scheme.

To build trust, Divestama also supported a number of assets in the real sector, which is worth in excess of funds raised from retail investors (ratio 20: 1). Divestama will emphasize on higher asset productivity and fast turnaround to provide the highest returns for investors.

For comparison, the average profit (profit sharing) of Divestama approximately 10% in 45 days. In the investment period, the fund investors will be played in the real sector to generate high profits and quick. After the completion of the investment period (45 days), investors' funds will be returned with a revenue share of 10%.

Why joint with Divestama?

1. Speed
We provide benefits (profit sharing) and payback of the fastest start. With the proliferation of digital trends as well as the Internet, speed is an initial foundation for a new system. For that investment system Divestama present to answer the challenge. So, we like super fast speed.

2. The business Andal / Mastering Industry
Divestama has been integrated with a complete industry chain, so that the flow of capital distribution can be transparent and satisfactory outcome.

3. Minimal Risk
Risks in every effort is certainly there. How to minimize strategy, it is our responsibility. With a ratio of cumulative funds authorized capital vs 4: 1, Divestama strive to maintain a solid cash flow to support profitability.

4. For High Yield
We come to the fourth stage, when the fruit was ripe and ready to be enjoyed. Briefly, Divestama want to provide benefits (profit sharing) 10% within 45 days and your capital back. What are you waiting for.(*)


For more info click here
Others portfolio click here
Buy Indonesian Product click here